最近,国际学术界有个很有意思的学术观点,那就是“中国冲击2.0”,它的核心思想就是中国如何通过后发优势,国家意志,全民内卷,打造出一个世界历史上绝无仅有的发展模式,而对于这个发展模式的一个重要预测就是,中国正在焊死其它国家的制造业。

在国际经济学界与产业评论中,「中国焊死其它国家制造业」是一个经常被提及的高频词。所谓「焊死」,是指中国凭借其无与伦比的产业链完整度、规模效应与成本控制能力,在中低阶乃至部分高阶制造领域筑起了一道极高的竞争壁垒,让发达国家的「制造业回流」和其它新兴市场的「工业化替代」变得举步维艰。
然而,这套看似无懈可击的商业与经济逻辑,在推演到极致时,必然会撞上一系列无法自我调和的结构性悖论。
我们首先来看看这个理论的核心逻辑:中国凭什么「焊死」全球制造业?
中国制造业之所以能展现出如同「电焊」般的绝对锁定能力,其底层逻辑并非单纯依靠早期的「廉价劳动力」,而是由以下三大要素交织而成的超级系统:
1. 全产业链的「零距离」集成
根据联合国工业组织的分类,中国是全球唯一拥有全部 41个工业大类、207个工业中类、666个工业小类的国家。在全世界 504 种主要工业产品中,中国有超过四成产品的产量位居全球第一。
产业集群效应:在珠三角或长三角,一个硬体创业产品从图纸到原型机,在方圆 50 公里内几天内就能找齐所有零部件并完成组装。这种「零距离」的供应链协同,将物流成本和时间成本压缩到了极致。

2. 极致的规模经济与资本加持
根据最新官方与世界银行数据,中国制造业增加值占全球比重高达约 30%,总体规模已连续 15 年位居全球第一。
边际成本递减:巨大的产能意味着极高的固定成本分摊。一旦某个产品进入中国供应链体系,其成本往往能呈现断崖式下跌。
金融与政策工具:根据经济合作暨发展组织(OECD)发布的分析,中国企业能长期获得较为充裕的低成本贷款与产业补贴,这使其在基础设施投入和设备更新(如工业机器人)上拥有极高的资本底气。
3. 「工程师红利」与数位自动化升级
虽然中国的蓝领劳动力成本在上升,但每年近千万的 STEM(科学、技术、工程、数学)专业毕业生形成了庞大的工程师红利。同时,中国正全力推进新型工业化。数据显示,截至近年,中国已培育数万家数位化车间和智能工厂,高自动化率进一步抵消了人口红利的减退。
| 竞争维度 | 中国制造业系统 | 其它多数国家 |
| 工业门类 | 41个大类全覆盖(无断链风险) | 普遍存在结构性残缺 |
| 全球份额 | 约 30%(规模效应极强) | 分散且难以形成超大型集群 |
| 响应速度 | 以「天」为单位的供应链响应 | 跨国协调,物流与时间成本高 |
然后我们来看一看它的核心悖论:被「焊死」的棋局,谁是最后的输家?
当中国用极致的效率与产能将全球制造业的「大门」焊死时,这套逻辑在宏观经济层面却诱发了四个巨大的悖论。这些悖论表明,焊死别人」的终局,可能会导致自己也无路可走。
悖论一:消费能力的「双向消灭」
这是一场关于「谁来买单」的财富悖论。
逻辑是中国高效率的产能输出,大量替代了其它国家的本土制造。
悖论在于,制造业是创造中产阶级与稳定收入的核心管道。当海外国家的制造业被消灭,其本土民众的就业与财富创造能力便会萎缩。
一个失去了制造业、财富两极分化的海外市场,最终将失去购买中国高附加价值产品(如新能源汽车、智慧家电、工业机器人)的消费能力。中国内部如果无法同步大幅提升居民收入与内需消费,这部分庞大的产能将面临「全球性滞销」。
事实上,法国总统马克龙在访华时,已经提出了这个问题,那就是中国如果彻底替代了欧洲的工业,消灭了欧洲的产业工人家庭的消费力,事实上就会最后消灭自己的消费者(没有任何国家是可以完全靠负债来维持基础福利的,尝试过的国家,比如阿根廷都已经失败了)

悖论二:地缘政治的「防御性筑墙」
市场经济学假设资源在全球范围内自由配置,效率最高者得天下。但现实政治的逻辑完全不同。
安全高于效率:当西方国家发现自己的药品、半导体材料、甚至基础钢铁都高度依赖单一国家时,「去风险(De-risking)」和「 friend-shoring(友岸外包)」就成了政治必然。
关税与配额的硬着陆:面临中国强大的产能冲击,欧美等国正在采取前所未有的贸易防御手段(如高额关税、进口配额)。当贸易壁垒高到一定程度,中国制造业的成本优势就会在物理上被隔绝,迫使全球供应链不得不走向硬着陆式的「双循环」或「多轨制」。
悖论三:利润洼地与「内卷式」经济失血
「焊死别人」的前提是内部残酷内卷后的价格战。
中国制造业在杀死海外对手的同时,内部也在进行惨烈的「内卷」。由于大量资本与产能过度集中在制造端,导致各行各业利润率被压得极低。
企业「赚量不赚钱」,就无法提供高薪资回馈员工;员工薪资无法实质增长,国内消费就持续低迷;国内消费低迷,企业只能更加依赖出口降价去抢海外市场。这形成了一个「产能过剩 $rightarrow$ 出口内卷 $rightarrow$ 利润压缩 $rightarrow$ 内需不振 $rightarrow$ 加剧出口」的恶性循环。
有一种所谓的先通过出口,打败世界所有的竞争对手,然后控制价格的想法,实在是非常幼稚,且不说那些被打败的国家消费力丧失后,购买力会消失,即便是现在中国各种产业内部竞争的逻辑也不支持,现在的逻辑基本上还是一种混合了地方政府意志和民营企业负债的混合模式,更多的时候,这种内卷的来源不是纯粹的市场竞争,而是融合了金融推动,地方政府政绩,民营企业责任等等多种背后的推力,加速可以会撞墙,但是减速就会被抛弃。一旦有一个积极内卷的玩家,几乎所有的其它玩家就不可能停下来。
悖论四:抽走开发中国家的「工业化梯子」
从历史规律来看,新兴国家的崛起路径通常是:从低阶纺织、组装等劳动密集型产业做起,完成原始资本积累。
然而,如今的中国制造业不仅在冲击高阶市场,其高度自动化的中低阶制造链,甚至比印尼、印度、非洲等低薪资国家的综合生产成本还要低。
这意味着,中国制造业的超强竞争力,实际上抽走了其它开发中国家赖以实现工业化的传统阶梯。这将导致全球南方国家的财富长期无法增长,进而无法演化为中国制造业所期盼的下一代新兴大市场。
「焊死其它国家制造业」在商业微观上是一个令人惊叹的奇迹,但在宏观经济与地缘政治上,它是一张无法无限扩张的单向网。
世界经济的本质是循环,而不是单向的灌注。一个运作良好的全球经济体系,需要其它国家同样拥有健康的制造业、稳定的就业和强劲的消费力。未来的制造业格局,不太可能是中国独自将大门完全焊死,而是会在政治重塑与经济反作用力下,被迫演变为「中国核心产业链 + 区域性防御性制造圈」的相互妥协。如何从「卷死对手」的个体逻辑,走向「共建市场」的全球生态逻辑,将是未来十年全球化面临的最大考验。
就如同美国长期拥有世界上最大的资本容量,但是它是全球化投资的,而不是纯粹地投资在美国一个国家。
面对「中国焊死全球制造业」所带来的结构性悖论,单靠无底线的价格战或强硬的贸易对抗,最终只会走向双输的僵局。要解开这个死结,无论是从中国制造业转型,还是从全球经济平衡的角度来看,都需要从「零和博弈」走向「正和共生」。
以下是针对前述四大悖论所提出的核心解决方案:
方案一:从「产品输出」升级为「产能与资本输出」
对治:悖论二(地缘政治筑墙)与 悖论四(抽走开发中国家梯子)
中国企业不能再单纯依靠「中国制造、卖向全球」的传统贸易模式,而必须演变为真正的跨国全球化企业。
在地化制造(Glocalization):效仿当年的美、日企业,主动跨越关税壁垒。将生产线直接搬到欧美核心市场(如匈牙利、墨西哥),在当地建厂、缴税并创造就业机会。这能将政治对立转化为经济利益共同体。
向全球南方「交棒」:中国应将低附加价值的组装、加工环节,主动向东南亚、南亚和非洲等开发中国家转移。
扮演「工业母机」角色:中国转为向这些国家提供高阶零部件、生产设备(工业母机)与技术标准。这样既保留了高利润的核心环节,又帮开发中国家搭起了工业化梯子,培育出未来的购买力。
方案二:启动国内「收入分配与消费」的结构性改革
对治:悖论一(消费能力消灭)与 悖论三(内卷式经济失血)
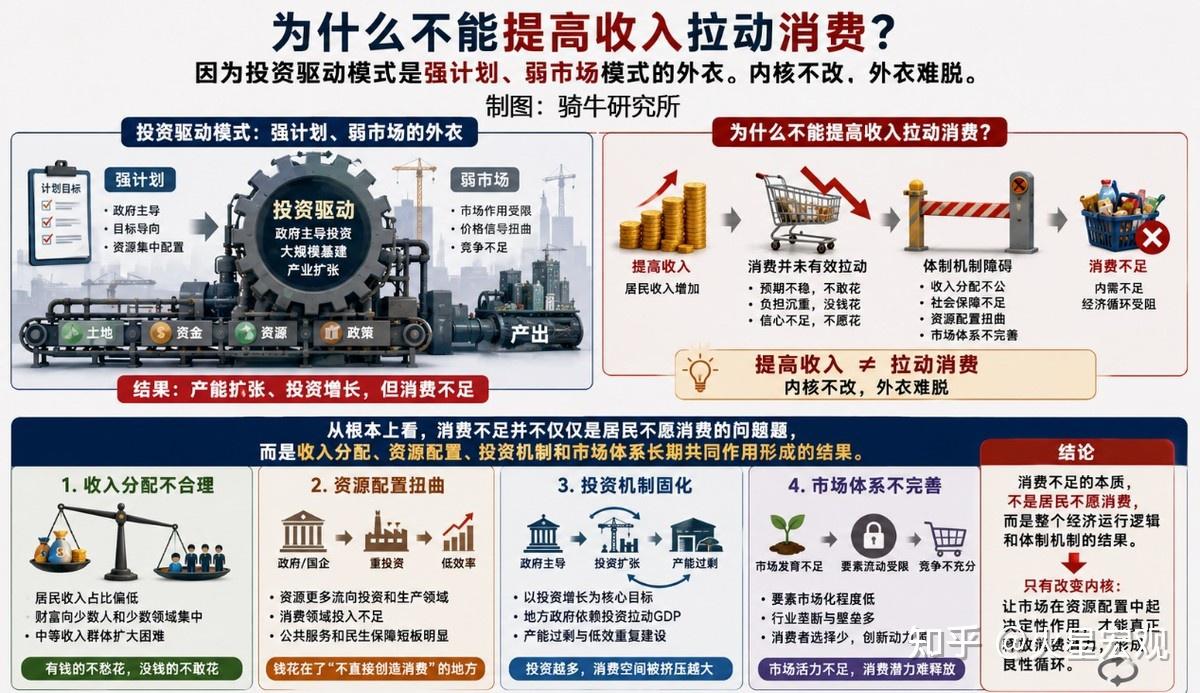
产能过剩的本质是内部消费能力无法匹配生产能力。要打破「内卷」,核心在于把赚到的钱从「生产端」向「消费端」倾斜。
提高劳动报酬份额:通过政策引导,逐步提高一线蓝领与技术工人的薪资水准,让「工程师红利」转化为「中产阶级消费红利」。
完善社会安全网:加大对医疗、养老、教育等公共服务的财政投入。只有解除居民的后顾之忧,储蓄率才会下降,压抑的消费潜能(如服务业、高端体验消费)才能真正释放,从而消化内部产能。
从补贴「供给」转向补贴「需求」:过去的政策多补贴企业建厂、研发,未来应更多转向直接补贴终端消费者(如绿色消费券、以旧换新补贴),用市场需求倒逼企业优化,而非用低价补贴维持落后产能。
方案三:引进「反不正当竞争」与「最低利润」行业自律
对治:悖论三(利润洼地与内卷)
「焊死别人」的代价是「内卷失血」。必须通过制度建设,将制造业从「价格竞争」引导向「价值竞争」。
严格执行环保与劳工标准:提高国内环保执法力度与劳动法执行效率,将企业转嫁给社会的隐性成本内部化,让那些靠压榨员工、污染环境的低效企业自然淘汰。
建立行业价值共识:鼓励行业协会发挥作用,打击恶意倾销与恶性价格战,保护合理的利润空间。企业只有赚到钱,才有资金进行真正的研发创新,才能提供高薪职位。
| 原有困境(悖论) | 核心解决方案 | 转型后的理想状态 |
| 地缘壁垒与关税战 | 全球在地化建厂、产能输出 | 融入当地生态,化解地缘政治风险 |
| 开发中国家失去机会 | 输出设备与组装环节,保留核心部件 | 建立「中国技术+全球组装」的共赢圈 |
| 国内内卷、利润微薄 | 提高劳工待遇,加强行业自律 | 企业有合理利润,转向价值与创新驱动 |
| 全球消费力萎缩 | 提升国内内需,培育海外新兴市场 | 形成双向流动的「健康经济循环」 |
解决这场悖论的终极智慧,在于明白一个道理:最强大的工业力量,不是把别人的路堵死,而是让自己成为全球产业链中不可或缺的「操作系统」。
中国制造业需要从追求「绝对市场份额」的电焊工,转变为在全球提供技术、资本与基础设施的架桥者。当全球都能从中国的工业能力中获益,而非感到恐惧时,这套制造业逻辑才能真正立于不败之地。
要破解「中国制造业焊死全球」的硬着陆风险,解决方案绝不能搞「一刀切」。全球不同发展程度的国家,面对中国制造业的冲击与依赖程度截然不同:发达国家焦虑的是安全与就业,新兴市场焦虑的是产业升级,而欠发达国家则焦虑生存与去工业化。
因此,必须采取「因地制宜」的阶梯式分流方案:
针对「先进发达国家」(如:欧美、日本、韩国)
核心痛点:本土制造业空心化、中产阶级就业流失、关键供应链过度依赖中国(地缘安全风险)。
解决方案:从「纯贸易进口」转向「双向嵌入与在地化共生」
对于技术领先但成本高昂的发达国家,解决方案的核心在于「用市场换在地化利益」与「高价值链协同」。
「全产业链在地化」投资(Greenfield Investment):中国的优势企业(如新能源汽车、动力电池、光伏、智慧硬体)应停止单纯的整机出口,改为在当地直接建厂(例如在匈牙利、美国、德国建立电池与汽车工厂)。使用当地的工人、遵守当地的法律、在当地缴税,将中国的「产能优势」转化为当地的「经济增量」,化解其政治阻力。
研发与标准的「双向合规」:在基础科学与前沿技术上,发达国家仍具优势。应建立「发达国家研发/设计 + 中国工程制造落地 + 在地化组装」的闭环。鼓励联合建立技术标准(如碳足迹认证),避免通过政治关税进行硬脱钩。
针对「中等收入与新兴经济体」(如:东南亚、墨西哥、印度、巴西)
核心痛点:面临「中等收入陷阱」,本土微弱的制造业苗头极易被中国更高效、更便宜的自动化产能直接冲垮,难以实现真正的工业化升级。
解决方案:构建「中国核心部件 + 区域网络组装」的「中国+1」生态
新兴市场拥有年轻的人口与地理优势,是承接全球供应链分散化的最大受益者。解决方案的核心在于「产业链垂直分工」。
输出「中间品」与「工业母机」:中国应将这些国家定位为「最终组装与终端延伸市场」,主动将劳动密集型的组装环节(如手机组装、汽车最后总装)转移过去。而中国则扮演核心零部件(如晶片、萤幕、核心算法、精密模具)与生产设备的供应国。
跨境产业园区与基础设施共建:通过资本与技术输出,协助这些国家建设现代化工业园区、5G网路与自动化物流系统(如中老铁路、印尼雅万高铁模式)。提升其物流效率,使其顺利融入中国主导的泛区域制造网络,实现「共同富裕」。
针对「低收入与欠发达国家」(如:撒哈拉以南非洲、部分南亚国家)
核心痛点:缺乏基础设施与受过训练的劳动力,完全被排斥在全球制造业分工之外,甚至连基础的服装、轻工业都被中国产品「焊死」,无法迈出工业化的第一步。
解决方案:进行「阶梯式产能下沉」与「初级加工本地化」
对于这些国家,首要任务是帮他们「筑巢引凤」,启动最初期的现代化进程。
落后、劳动密集型产业的「整店输出」:随着中国人口红利消退,中国应将最基础的服装鞋帽、简单塑料制品、初级五金等「纯手工、高能耗」产业,以产业园的形式整体打包转移至这些国家。这不仅能为当地创造大量基础就业,还能帮其完成最初期的资本积累。
资源型产业的「在地初加工」:改变过去「只拉走矿石/原材料」的掠夺式贸易。中国企业应在当地投资建设初级冶炼厂、农产品深加工厂。例如,在非洲当地将铝土矿加工成氧化铝再出口,把财富和技术留在当地,培育其未来的消费市场。
全球阶梯式制造业分工矩阵
| 国家类型 | 核心定位 | 中国与其互动模式 | 双赢结果 |
| 先进发达国家 | 研发设计、高端消费市场 | 在地化建厂(FDI)、资本与技术合规 | 化解地缘政治壁垒,共享高阶利润 |
| 中等收入新兴市场 | 区域组装中心、次级市场 | 输出中间品与设备、共建「中国+1」网络 | 帮助其产业升级,培育新兴消费群 |
| 低收入欠发达国家 | 劳动密集型承接地、原材料初加工 | 整店转移夕阳产业**、投资本地初级加工 | 创造基础就业,启动其工业化进程 |
通过这种阶梯式的分工,中国制造业将从一个「把所有房间的门都焊死的封闭工厂」,变成一个「为不同楼层提供不同电梯的中央操作系统」。发达国家得到了安全与就业,新兴市场得到了升级机遇,欠发达国家得到了发展门票,而中国则坐稳了全球产业链的「总调度总枢纽」位置,悖论自然迎刃而解。
当然,这里提到的解决方案其实更加多的是浪漫化的理想模式,事实上,每种模式都有着巨大的阻力。
对于发达国家,从「纯贸易进口」转向「双向嵌入与在地化共生」,这里又有规则制定,国家安全疑虑等等障碍
对于「中等收入与新兴经济体」,构建「中国核心部件 + 区域网络组装」的「中国+1」生态,这里的核心部件又和发达国家有直接竞争,而国家安全延申出来的产业链安全,不一定都可以包容中国+1的模式
对于「低收入与欠发达国家」,进行「阶梯式产能下沉」与「初级加工本地化」,这里又牵扯到中国的大规模工业自动化后的产能问题,以及中低技能工人的就业问题等等
总体来说,中国焊死其它国家制造业的理论,某种情况下,的确是一个事实,这个有点像80年代日本工业发展的极端放大版本,日本因为自身的体量,人口和经济规模,最后不太可能真正成为一个焊死其它国家制造业的国家,但是中国的确可能。
但是这个理论的背后,映射出的国际矛盾和国家发展的现实是,没有任何一个国家,可以长期容忍自己的国家的产业无所作为,即便是中东或者非洲的资源出口国也不能,最后,区域化分工和生产必然成为一种趋势,而中国也必须接受一个事实,就是无论生产能力如何,竞争能力多高,都需要考虑其它国家的发展,和其它国家和地区共生,那种赢两次的双赢只是一种幻想,区域化制造,全球合作和全球扩散才是真正的趋势。
更多我的博客文章>>>